Simpan Pinjam: Mengelola Dana Bersama Memenuhi Kebutuhan
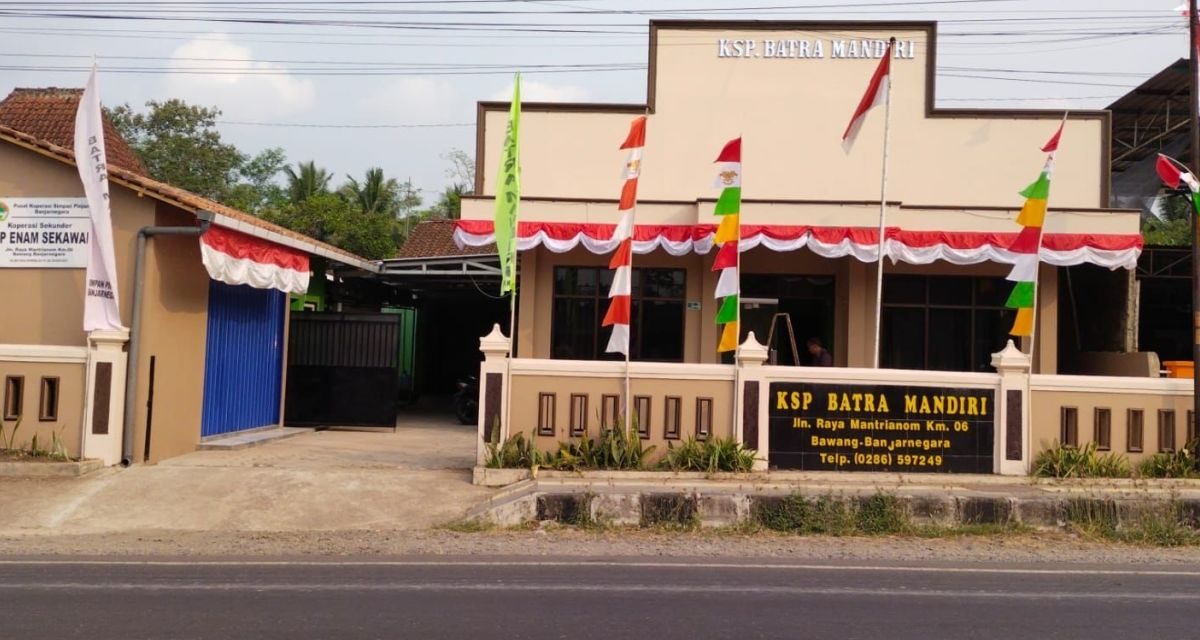
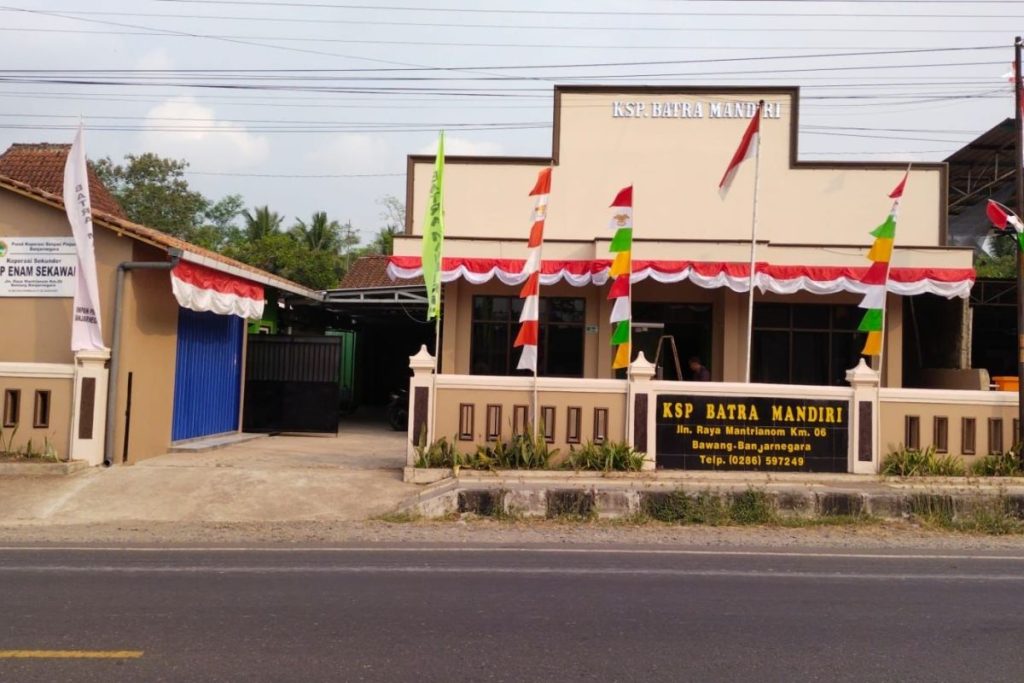
Simpan Pinjam menjadi salah satu bentuk pengelolaan keuangan yang berkembang di tengah masyarakat. Melalui sistem ini, sekelompok orang dapat mengumpulkan dana secara berkala untuk membantu memenuhi kebutuhan anggota yang memerlukan dukungan finansial. Praktik tersebut banyak di jumpai dalam koperasi, kelompok usaha, komunitas masyarakat, hingga lingkungan tempat tinggal yang memiliki kesepakatan bersama mengenai pengelolaan uang.
Sistem simpan pinjam tidak hanya berkaitan dengan kegiatan mengumpulkan dan meminjamkan dana, tetapi juga membangun kebiasaan mengatur keuangan secara lebih terencana. Anggota yang menyimpan uang dapat membentuk cadangan dana, sedangkan mereka yang membutuhkan pembiayaan memiliki kesempatan memperoleh pinjaman melalui ketentuan yang telah di sepakati. Meskipun demikian, keberhasilan kegiatan ini sangat bergantung pada keterbukaan pengelola, kedisiplinan anggota, serta kemampuan menjaga kepercayaan.
Mekanisme Pengumpulan Dana Dan Pemberian Pinjaman
Sistem simpan pinjam umumnya di mulai dengan kesepakatan mengenai jumlah simpanan, jadwal pembayaran, serta aturan penggunaan dana bersama. Setiap anggota menyetorkan sejumlah uang sesuai kemampuan dan ketentuan kelompok. Dana yang terkumpul kemudian dikelola untuk memenuhi kebutuhan pembiayaan anggota lain berdasarkan prosedur yang telah ditetapkan.
Dalam koperasi simpan pinjam, misalnya, terdapat beberapa jenis simpanan yang memiliki fungsi berbeda. Simpanan pokok biasanya di bayarkan ketika seseorang bergabung sebagai anggota, sedangkan simpanan wajib di setorkan secara berkala. Selain itu, terdapat simpanan sukarela yang jumlah dan waktu penyetorannya dapat di sesuaikan dengan kemampuan masing-masing anggota berdasarkan aturan koperasi.
Ketika membutuhkan dana, anggota dapat mengajukan pinjaman dengan menyampaikan tujuan penggunaan serta jumlah uang yang di perlukan. Pengelola kemudian melakukan pemeriksaan terhadap kemampuan pembayaran, riwayat pinjaman, dan ketentuan lainnya sebelum memberikan persetujuan. Proses tersebut di perlukan agar dana bersama tidak di gunakan secara sembarangan dan tetap tersedia bagi anggota lain.
Selain itu, pemberian pinjaman perlu di sertai informasi mengenai jangka waktu pengembalian, besaran angsuran, serta biaya yang mungkin di kenakan. Seluruh ketentuan sebaiknya di sampaikan secara terbuka agar tidak menimbulkan kesalahpahaman. Dengan mekanisme yang jelas, kegiatan simpan pinjam dapat berjalan lebih teratur dan memberikan manfaat bagi seluruh anggota.
Manfaat Simpan Pinjam Bagi Masyarakat
Salah satu manfaat utama kegiatan Simpan Pinjam adalah memberikan akses pembiayaan kepada masyarakat yang membutuhkan tambahan dana. Pinjaman dapat di gunakan untuk berbagai keperluan, mulai dari biaya pendidikan, kebutuhan rumah tangga, pengembangan usaha kecil, hingga kebutuhan mendesak lainnya. Kehadiran fasilitas tersebut dapat membantu anggota menghadapi persoalan keuangan tanpa harus langsung bergantung pada sumber pinjaman yang tidak jelas.
Bagi pelaku usaha mikro dan kecil, dana pinjaman dapat di manfaatkan untuk menambah persediaan barang, membeli peralatan, atau menjaga kelancaran kegiatan operasional. Apabila di gunakan secara produktif, pembiayaan tersebut berpotensi meningkatkan pendapatan dan membantu perkembangan usaha. Namun, setiap keputusan meminjam tetap perlu mempertimbangkan kemampuan mengembalikan dana sesuai jadwal.
Kegiatan menabung melalui simpanan rutin juga dapat membentuk kedisiplinan finansial. Anggota belajar menyisihkan sebagian pendapatan sebelum di gunakan untuk kebutuhan lainnya. Kebiasaan tersebut dapat membantu membangun cadangan keuangan yang berguna ketika menghadapi pengeluaran tidak terduga.
Meskipun memiliki manfaat, kegiatan simpan pinjam tetap menghadapi berbagai tantangan. Salah satunya adalah keterlambatan pembayaran pinjaman yang dapat mengganggu perputaran dana. Jika banyak anggota tidak memenuhi kewajibannya, pengelola akan kesulitan menyediakan pembiayaan bagi anggota lain. Kondisi tersebut dapat menurunkan kepercayaan dan menghambat keberlanjutan kegiatan.
Selain itu, pengelolaan dana yang tidak transparan berpotensi menimbulkan konflik. Setiap pemasukan, pengeluaran, pinjaman, dan pembayaran angsuran perlu di catat secara teratur. Laporan keuangan juga sebaiknya dapat di periksa oleh anggota agar penggunaan dana bersama dapat di pertanggungjawabkan Simpan Pinjam.